안녕하십니까 원장님. 세무법인 택스홈앤아웃 김도영세무사입니다.
개원에 필요한 지출 중 중요한 항목 3개를 들자면 ① 보증금 ② 인테리어 ③ 의료기기 라고 할 수 있습니다.
오늘은 여기서 의료기기 취득시 받을 수 있는 세액공제 혜택에 대해 이야기해보고자 합니다.
[통합투자세액공제_조세특례제한법 제24조]
통합투자세액공제란 일정 조건을 만족하는 기계장치 투자에 대해서 투자액의 10% 만큼 세액공제를 받을 수 있는 혜택입니다.
법문은 길고 복잡하지만, 원장님들의 쉬운 이해를 위해 핵심만 간단하게 설명드리도록 하겠습니다.
1. 공제대상
아래의 공제대상 의료기기 및 공제대상 투자 요건을 모두 만족해야합니다.
(1) 공제대상 의료기기
사업에 사용하는 기계장치로서 아래의 요건을 만족해야 합니다.
|
공제가능 |
공제불가능 |
|
신품 / 구매(할부포함) / 금융리스 |
중고품 / 운용리스 |
(2) 공제대상 투자
|
지역구분 |
과밀억제권역 |
그 외 지역 |
|
인정투자방식 |
대체투자만 인정 |
모든 신규투자 인정 |
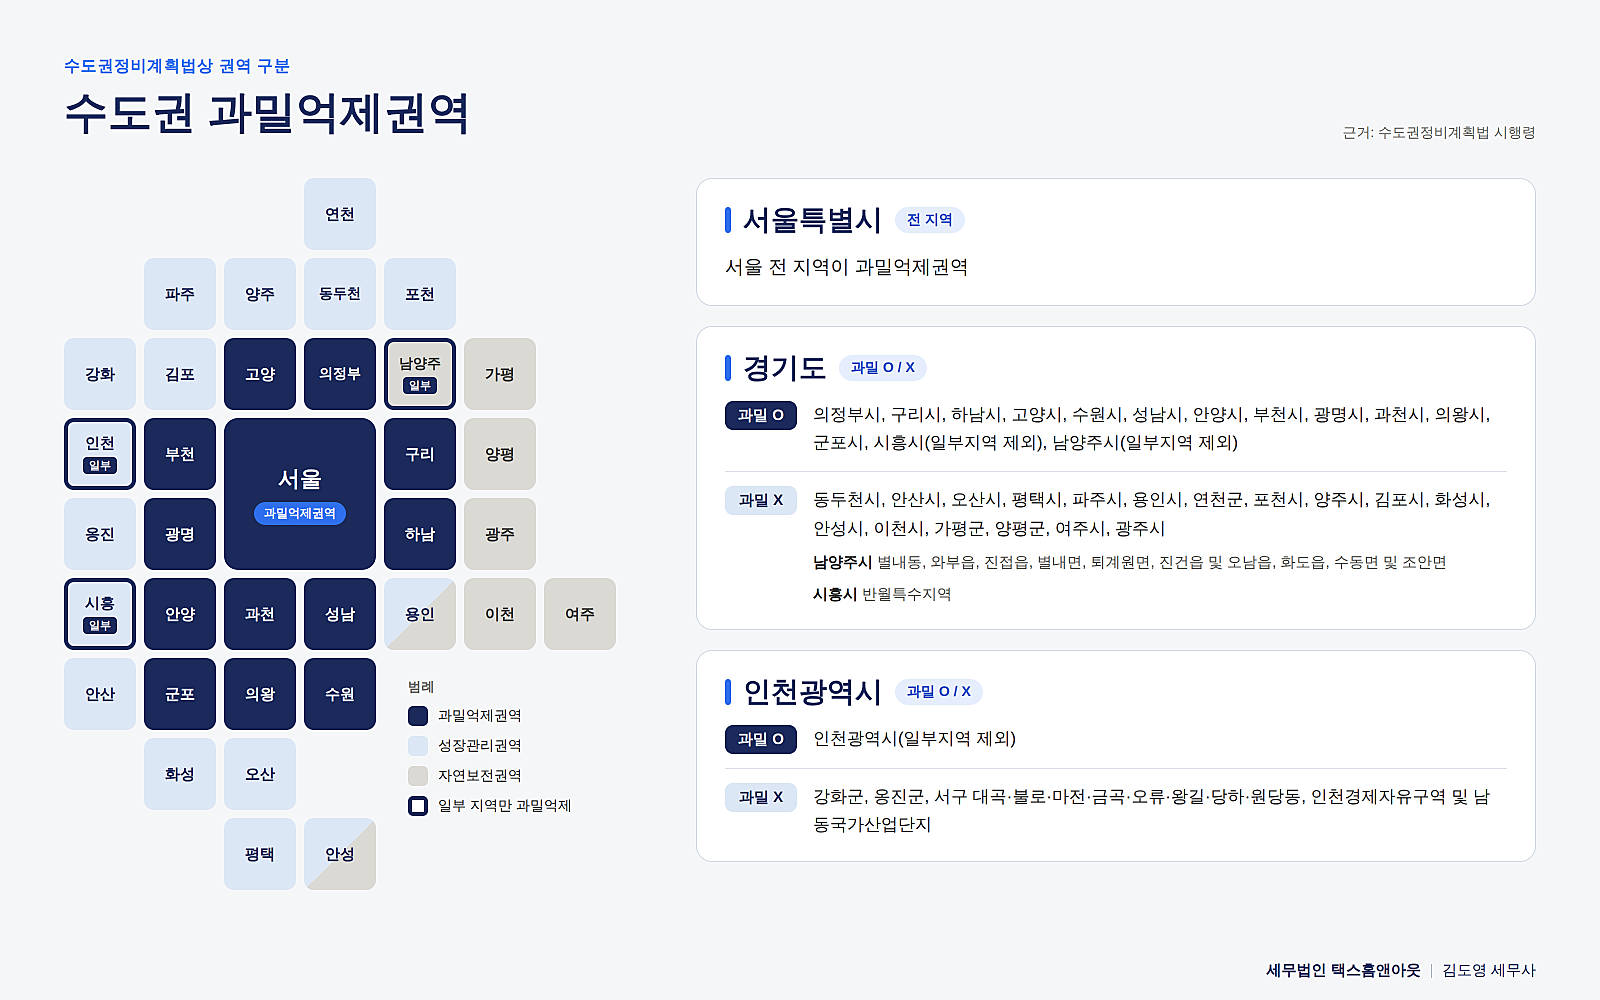
수도권 과밀억제권역 외 지역에서 투자하시는 경우 공제대상 의료기기의 구매 모두 세액공제를 받을 수 있습니다만, 과밀억제권역에서 투자하는 경우 대체투자만 세액공제 받으실 수 있습니다.
※ 대체투자란?
▶ 기존 의료기기를 폐기또는 양도한 후 동종 진료를 위한 신규 의료기기의 취득
▶ 자산의 수량이 증가하는 단순 신규취득은 과밀억제권역 세액공제 적용 불가
▶ 확인서, 폐기확인증 등 관련 증빙 보관 필요 (방사선장비는 보건소폐기확인증)
▶ 자산 양도 후 신품 취득하는 경우 양도시 계산서 발행 필요
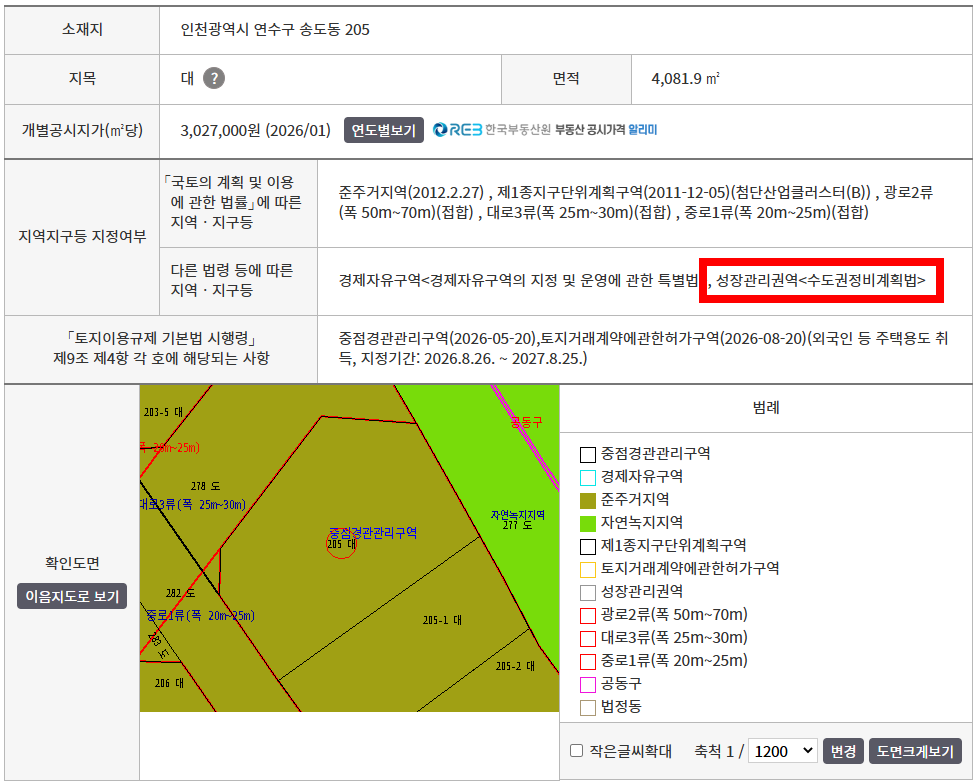
해당 홈페이지에서 사업장 주소를 입력 후 조회하면 과밀억제권역 여부가 조회됩니다.
2. 공제액
세액공제액 = 기본공제 + 추가공제
기본공제 : 투자금액의 10%
추가공제 : 직전 3년 평균투자액을 초과한 투자액 x 10% (한도 有)
3. 사후관리
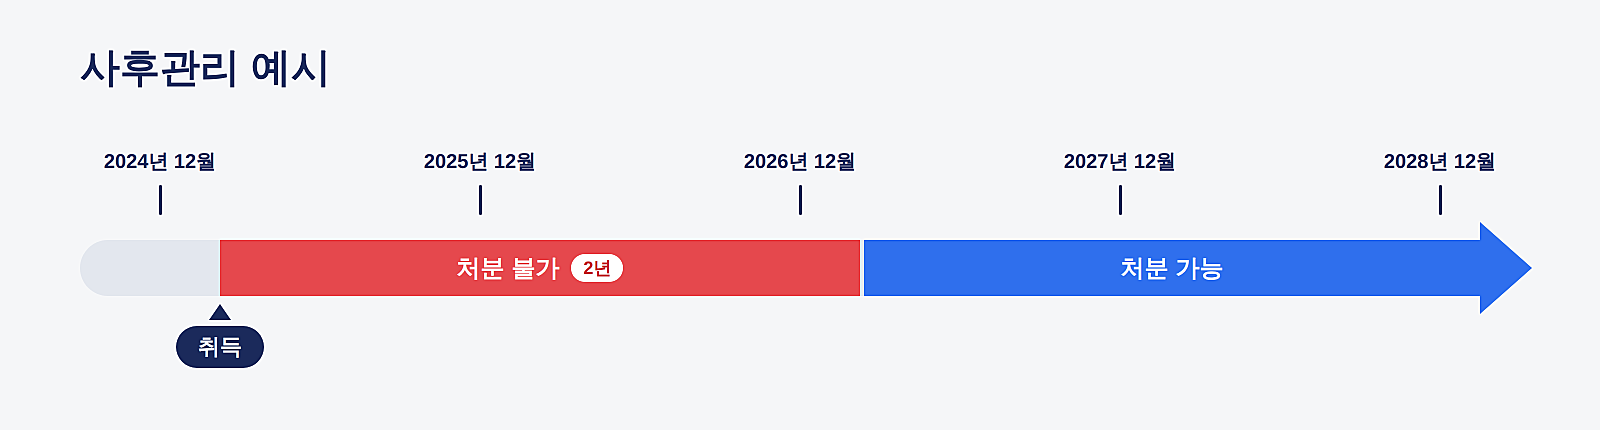
세액공제를 적용받은 의료기기를 투자완료일로부터 2년 내에 처분하거나 다른용도로 전용하는 경우 공제받은 세액을 추징당하게 되므로 주의해야 합니다.
추징액 : 세액공제액 + 이자상당액
통합투자세액공제는 요건만 만족한다면 특별한 준비 없이 받을 수 있는 기본적인 세액공제이므로, 반드시 적용가능 여부를 확인하시길 바라겠습니다. 감사합니다.