안녕하세요. 병의원 전문 세무컨설팅그룹 위너스 입니다.
기획재정부에서 25.7.31.자로 발표한 '2025년 세제개편안'이 25.11.30. 국회 기획재정위원회 전체회의를 통과하였습니다.
원장님들께서 관심이 많으신 '통합고용세액공제 개정 내용'을 정리해드리겠습니다.
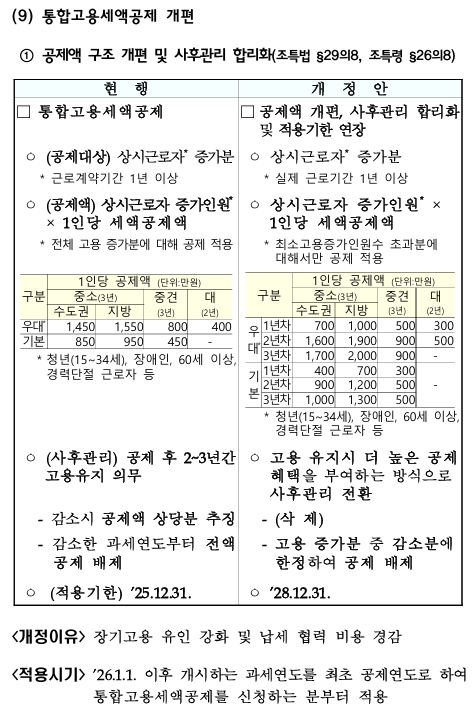
1. 세액공제액 변경
(적용시기) -> 2026년 1월 1일 이후 개시하는 과세연도를 최초 공제연도로 하여 통합고용세액공제를 신청하는 분부터 적용
개정 : 고용 유지 시 더 높은 공제 혜택 부여
2. 상시근로자 판단 기준
(적용시기) -> 2026년 1월 1일 이후 개시하는 과세연도를 최초 공제연도로 하여 통합고용세액공제를 신청하는 분부터 적용
기존 : ‘근로계약기간’ 1년 이상
개정 : ‘실제 근로기간’ 1년 이상
3. 최초 공제 후 고용 유지 못할 시 추징X, 유지한 인원 계속 공제 인정, 감소한 인원에 대해서만 제한적 공제 배제
(적용시기) -> 2026년 1월 1일 이후 개시하는 과세연도를 최초 공제연도로 하여 통합고용세액공제를 신청하는 분부터 적용
기존 : 고용 유지 못할 시 '공제 배제' 및 '추징'
개정 : 고용 유지 못할 시 '유지한 인원 계속 공제', '감소한 인원 공제 배제, 추징X'
4. 단시간 근로자 판단 기준
(적용시기) -> 영 시행일 이후 과세표준을 신고하는 분부터 적용
기존 : ‘월별 근로시간’이 60시간 넘는 경우 상시근로자 포함
개정 : ‘연간 월평균 근로시간’*이 60시간 이상이면 상시근로자 포함
* 연간 총 근로시간 / 해당 과세연도 근무 개월수
5. 청년 여부 판단 기준
(적용시기) -> 25.12.31.이 속하는 과세연도를 최초 공제연도로 하여 통합고용세액공제를 신청하는 분부터 적용
기존 : ‘해당 과세연도’에 15세 이상 ~ 34세 이하
개정 : ‘근로계약 체결 당시’에 15세 이상 ~ 34세 이하
6. 상시근로자 수 계산 방식
(적용시기) -> 영 시행일 이후 과세표준을 신고하는 분부터 적용
기존 : 해당 과세연도 매월 말 상시근로자 수를 모두 더해 평균 계산
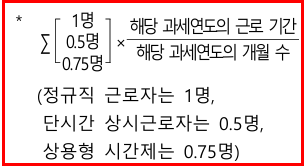
개정 : 근로자 각자 연간 근무기간(개월수), 근로형태별 가중치(정규직 1명 / 단시간 0.5명 / 상용형 시간제 0.75명)을 적용해 '인별 계산 후 합산'*
7. 중견, 대기업의 경우 최소 고용 증가 인원수 신설
(적용시기) -> 2026년 1월 1일 이후 개시하는 과세연도를 최초 공제연도로 하여 통합고용세액공제를 신청하는 분부터 적용
신설 : 중견 – 5명, 대기업 – 10명
(최소 증가 인원수 초과분에 대해서만 공제 적용)
8. 육아휴직 복귀자 추가공제 적용기한 연장
기존 : 적용기한 25.12.31.
개정 : 적용기한 26.12.31.
제가 정리해드린 내용중에서 / ★ 4. 단시간 근로자 판단 기준, 5. 청년 여부 판단 기준, 6. 상시근로자 수 계산 방식 ★ / 의 경우에는 조세특례제한법 '시행령' 개정사항이므로 26년 1월 ~ 3월 경 '시행령' 개정이 공포, 시행되기 전에는 변경될 수 있으므로(적용시기나 내용) 참고 해주시되, 변경이 있을 경우에는 추적해서 다시 정리해드리도록 하겠습니다.
관련된 '기획재정부', '대한민국 정책브리핑' 사이트 링크 걸어드렸으니 자세한 내용이 궁금하신 원장님들께서는 확인하실 수 있습니다.
감사합니다!